Odkładanie pieniędzy nie musi zaczynać się od dużej kwoty ani skomplikowanego rachunku maklerskiego. W tym poradniku pokazuję, jak kupić obligacje skarbowe, gdzie złożyć dyspozycję, czym różnią się poszczególne serie i jak sprawdzić, ile naprawdę kosztuje wcześniejsze wycofanie oszczędności.
Najważniejsze informacje przed pierwszym zakupem obligacji
- 100 zł to cena nominalna jednej detalicznej obligacji skarbowej.
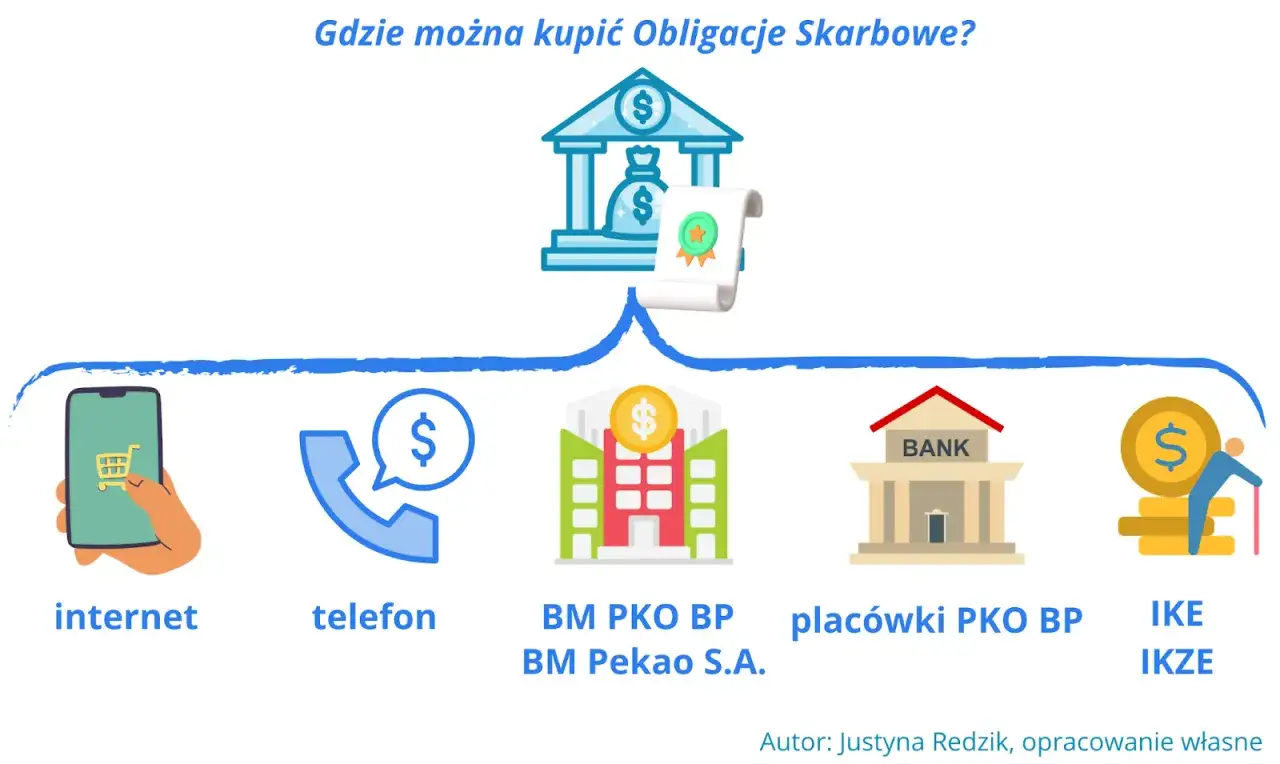
- Zakupu dokonasz przez internet, telefonicznie albo w placówce sprzedaży.
- W ofercie znajdziesz papiery od 3 miesięcy do 12 lat, także indeksowane inflacją.
- Przed zakupem sprawdź, czy oprocentowanie jest stałe, zmienne czy zależne od inflacji.
- Wcześniejszy wykup jest możliwy, ale zwykle pomniejsza odsetki o opłatę za każdą obligację.
Od czego zacząć przed zakupem pierwszej obligacji
Detaliczna obligacja skarbowa jest pożyczką udzieloną państwu. Ty wpłacasz pieniądze, a Skarb Państwa zobowiązuje się zwrócić kapitał wraz z odsetkami w określonym terminie. Dla mnie najważniejszą zaletą tego rozwiązania jest prostota: jedna obligacja kosztuje 100 zł, a inwestor nie musi śledzić notowań giełdowych.
Nie oznacza to jednak, że każda obligacja pasuje do każdego celu. Zanim przejdziesz do zakupu, określ, czy pieniądze będą potrzebne za kilka miesięcy, za kilka lat, czy dopiero na emeryturze. Horyzont czasowy jest ważniejszy niż sama wysokość oprocentowania widoczna w reklamie.
W Polsce funkcjonują także obligacje skarbowe notowane na rynku hurtowym, kupowane zwykle przez rachunek maklerski. W tym poradniku skupiam się na oszczędnościowych obligacjach detalicznych, które są przeznaczone dla osób chcących regularnie odkładać pieniądze bez aktywnego handlowania papierami.
Który rodzaj obligacji pasuje do twojego celu
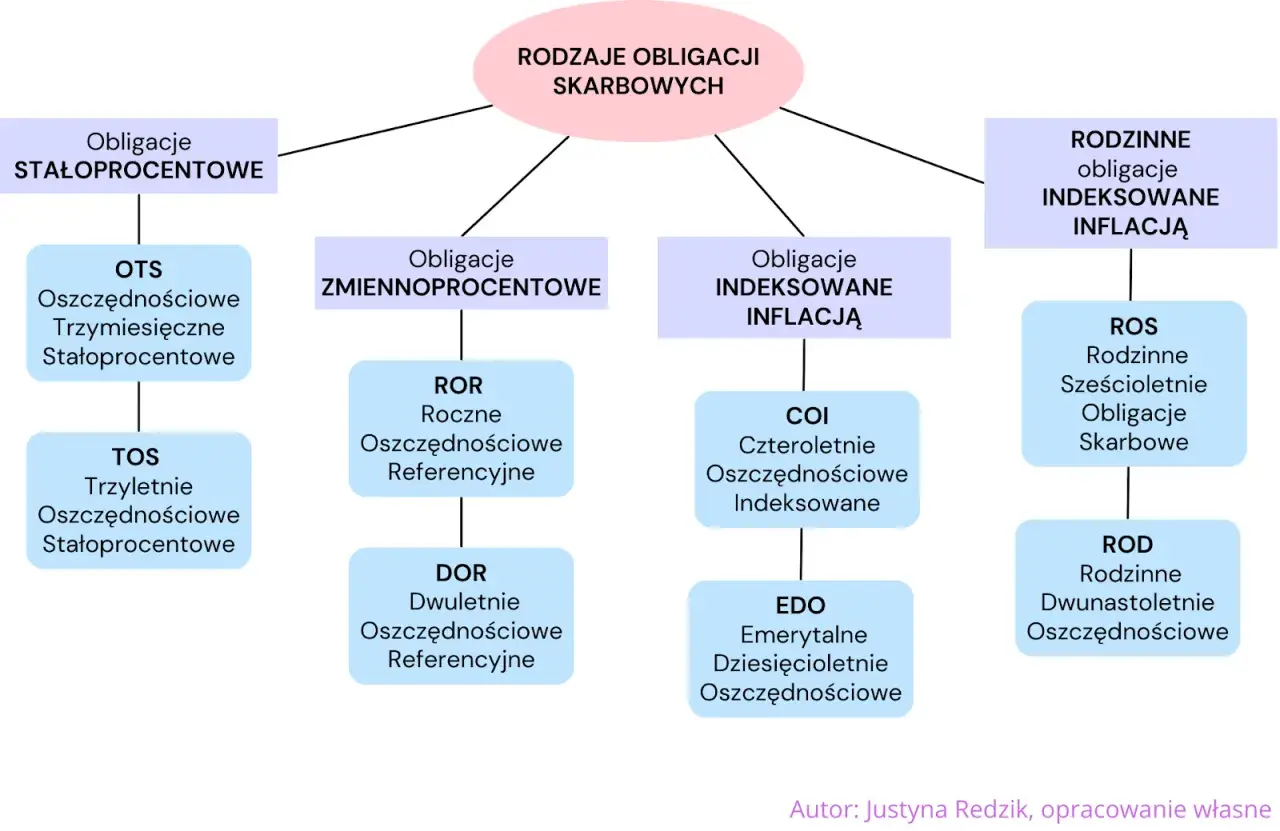
Oferta zmienia się co miesiąc, dlatego przed zleceniem transakcji trzeba sprawdzić aktualną serię i jej list emisyjny. We wrześniu 2026 roku dostępne są między innymi poniższe warianty. Podane oprocentowanie dotyczy pierwszego okresu odsetkowego, a nie zawsze całego czasu oszczędzania.
| Seria | Okres | Oprocentowanie w pierwszym okresie | Najważniejsza zasada |
|---|---|---|---|
| OTS1226 | 3 miesiące | 2,00% | Stałe oprocentowanie, wypłata na koniec |
| ROR0927 | 1 rok | 4,00% | Zmienne oprocentowanie, odsetki co miesiąc |
| DOR0928 | 2 lata | 4,15% | Stopa referencyjna NBP plus marża 0,15% |
| TOS0929 | 3 lata | 4,40% | Stałe oprocentowanie i roczna kapitalizacja |
| COI0930 | 4 lata | 4,75% | Od drugiego roku inflacja plus marża 1,50% |
| EDO0936 | 10 lat | 5,35% | Od drugiego roku inflacja plus marża 2,00% |
OTS wybieram tylko wtedy, gdy wiem, że środki będą potrzebne w krótkim terminie. Przy 1000 zł oprocentowanie 2,00% w skali roku daje około 5 zł odsetek brutto za trzy miesiące. To produkt prosty, ale jego zysk jest niewielki.
ROR i DOR wypłacają odsetki co miesiąc. Ich oprocentowanie zależy od stopy referencyjnej NBP, więc może się zmieniać. To rozwiązanie dla osób, które chcą regularnego dopływu pieniędzy i akceptują, że przyszłe odsetki nie są dziś znane.
TOS daje większą przewidywalność, bo oprocentowanie jest stałe. Przy 1000 zł i utrzymaniu stawki 4,40% przez trzy lata można uzyskać około 137,60 zł odsetek brutto dzięki kapitalizacji. Po potrąceniu 19-procentowego podatku wynik będzie niższy.
COI i EDO są przeznaczone raczej do ochrony oszczędności w dłuższym czasie. Ich oprocentowanie w kolejnych latach opiera się na inflacji z określonego okresu oraz stałej marży. Trzeba jednak pamiętać, że indeksacja nie gwarantuje wysokiego realnego zysku, szczególnie gdy inflacja spada, a podatek pomniejsza odsetki.
Osoby korzystające z programu Rodzina 800+ mogą dodatkowo sprawdzić obligacje rodzinne ROS i ROD. Są to papiery sześcio- i dwunastoletnie, dostępne dla uprawnionych beneficjentów i oparte na inflacji.
Zakup obligacji przez internet krok po kroku
Najwygodniejszy sposób to zakup w internetowym serwisie sprzedaży obligacji albo przez bankowy kanał udostępniający tę usługę. Nie potrzebujesz klasycznego rachunku maklerskiego, ale musisz przejść rejestrację i wskazać rachunek bankowy do rozliczeń.
- Wejdź do serwisu sprzedaży obligacji i zarejestruj konto albo zaloguj się, jeśli już je posiadasz.
- Wybierz opcję zakupu i sprawdź symbol aktualnej emisji.
- Podaj liczbę obligacji. Przykładowo 20 sztuk oznacza inwestycję o wartości 2000 zł.
- Przeczytaj zasady oprocentowania, termin wykupu i opłatę za wcześniejszy wykup.
- Zatwierdź dyspozycję i przelej pieniądze na wskazany rachunek.
- Zachowaj elektroniczne potwierdzenie transakcji oraz sprawdź, czy papiery pojawiły się na rachunku rejestrowym.
Najczęstszy błąd polega na samym złożeniu dyspozycji bez dopilnowania przelewu. Zakup wymaga opłacenia obligacji, a pieniądze powinny trafić na wskazany rachunek w terminie określonym przez system i warunki emisji. Nie zostawiałbym tego na ostatni dzień sprzedaży.
Jeżeli nie chcesz korzystać z internetu, możesz kupić obligacje w oddziale PKO Banku Polskiego, w Punkcie Obsługi Klientów Biura Maklerskiego PKO BP albo telefonicznie. W przypadku rozmowy telefonicznej konieczna jest wcześniejsza rejestracja i aktywacja dostępu do tego kanału.
Ile kosztuje wcześniejsze wycofanie pieniędzy
Obligacje oszczędnościowe nie są lokatą z całkowitym zakazem wypłaty przed terminem. Możesz złożyć dyspozycję przedterminowego wykupu, ale zwykle zapłacisz za to pomniejszeniem odsetek. Kapitał nie powinien być traktowany jak natychmiast dostępna gotówka, ponieważ wypłata następuje po kilku dniach roboczych.
| Seria | Opłata za wcześniejszy wykup jednej obligacji |
|---|---|
| OTS | Brak opłaty, ale przy wcześniejszym wykupie nie są naliczane odsetki |
| ROR | 0,50 zł |
| DOR | 0,70 zł |
| TOS | 1,00 zł |
| COI | 2,00 zł |
| EDO | 3,00 zł |
Przy jednej obligacji opłata nie robi dużego wrażenia. Przy 500 sztukach wykup obligacji EDO może oznaczać pomniejszenie odsetek o 1500 zł. Dlatego przed zakupem długoterminowego papieru zostawiam osobno poduszkę finansową i nie inwestuję pieniędzy, które mogą być potrzebne w najbliższym roku.
W bieżących emisjach dyspozycję można złożyć po upływie co najmniej 7 dni kalendarzowych od zakupu, a wypłata następuje zwykle po pięciu dniach roboczych. Nie można czekać z taką dyspozycją do samego dnia wykupu, dlatego szczegółowe terminy zawsze trzeba sprawdzić w warunkach konkretnej serii.
Podatek, wypłata odsetek i konta emerytalne
Odsetki od zwykłych obligacji są co do zasady objęte 19-procentowym podatkiem od zysków kapitałowych. Podatek dotyczy odsetek, a przy zakupie z dyskontem również wartości tego dyskonta. W standardowym zakupie inwestor nie musi samodzielnie wykonywać skomplikowanych obliczeń, ponieważ podatek jest pobierany przy wypłacie świadczenia.
Sposób wypłaty zależy od rodzaju papieru. ROR i DOR przekazują odsetki co miesiąc, COI co rok, a TOS i EDO kapitalizują je do czasu wykupu. Przy obligacjach z kapitalizacją odsetki zaczynają pracować razem z kapitałem, co po kilku latach robi zauważalną różnicę.
Jeżeli odkładasz na emeryturę, możesz rozważyć IKE-Obligacje albo IKZE-Obligacje. IKE może pozwolić uniknąć podatku od zysków przy wypłacie spełniającej ustawowe warunki, natomiast wpłaty na IKZE mogą podlegać odliczeniu od dochodu. To rozwiązania długoterminowe, więc nie zakładałbym ich wyłącznie po to, aby za chwilę wypłacić pieniądze.
W 2026 roku limit wpłat na IKE wynosi 28 260 zł, a na IKZE 11 304 zł. Limity i zasady podatkowe mogą się zmieniać, dlatego przed otwarciem konta emerytalnego sprawdziłbym aktualne warunki oraz konsekwencje wcześniejszej wypłaty.
Błędy, przez które obligacje nie spełniają oczekiwań
Pierwszy błąd to porównywanie wyłącznie procentów. Oprocentowanie 5,35% przy EDO dotyczy pierwszego roku, a później zależy od inflacji i marży. Przy ROR i DOR przyszła stawka zmieni się wraz z warunkami rynkowymi, więc nie należy traktować jej jako gwarantowanej przez cały okres.
Drugi problem to mylenie bezpieczeństwa z pewnością wysokiego realnego zysku. Obligacje skarbowe mają bardzo niski poziom ryzyka niewypłacalności w porównaniu z wieloma inwestycjami, ale nie chronią automatycznie przed każdą utratą siły nabywczej. Znaczenie mają inflacja, podatek i moment wypłaty.
Nie kupowałbym też dziesięcioletnich obligacji wyłącznie dlatego, że mają najwyższe oprocentowanie początkowe. Jeśli pieniądze mogą być potrzebne za dwa lata, lepiej dobrać krótszy termin albo podzielić oszczędności na kilka części. Taki podział ogranicza ryzyko konieczności przedterminowego wykupu całego portfela.
Jak podejść do zakupu, żeby zachować elastyczność
Najprostszy plan wygląda tak: najpierw odkładam środki na nieprzewidziane wydatki, później dzielę pozostałą kwotę według terminów. Część może trafić do OTS lub ROR, część do TOS, a środki emerytalne do COI, EDO albo odpowiedniego konta IKE lub IKZE.
Nie ma potrzeby kupować całej emisji jednego dnia. Można dokupować obligacje co miesiąc, dzięki czemu kolejne wpłaty trafiają do różnych serii i terminów wykupu. Regularność zwykle ma większe znaczenie niż próba idealnego wyczucia momentu, zwłaszcza gdy oszczędności są budowane przez wiele lat.
Przed każdym zakupem sprawdzam trzy rzeczy: aktualne oprocentowanie, zasady naliczania odsetek oraz koszt wcześniejszego wykupu. Te trzy informacje wystarczą, aby uniknąć większości rozczarowań i wybrać papier zgodny z własnym planem finansowym.