Zamknięcie konta bankowego nie musi oznaczać wizyty w oddziale ani wielodniowej wymiany pism. W tym poradniku pokazuję, jak zamknąć konto w mBanku przez serwis transakcyjny, telefon, placówkę lub list, a także co zrobić z pieniędzmi, kartą, przelewami i opłatami przed zakończeniem umowy.
Konto w mBanku zamkniesz bez opłat, ale najpierw uporządkuj powiązane usługi
- Najwygodniej złożysz wypowiedzenie po zalogowaniu do serwisu transakcyjnego.
- Standardowy okres wypowiedzenia wynosi miesiąc, chyba że umowa lub regulamin przewiduje inaczej.
- Samo zamknięcie rachunku jest bezpłatne dla klienta indywidualnego.
- Przed zamknięciem zmień numer rachunku w wynagrodzeniu, abonamentach i płatnościach cyklicznych.
- W dyspozycji wskaż rachunek, na który ma trafić pozostałe saldo.
Najprostsza droga prowadzi przez serwis transakcyjny
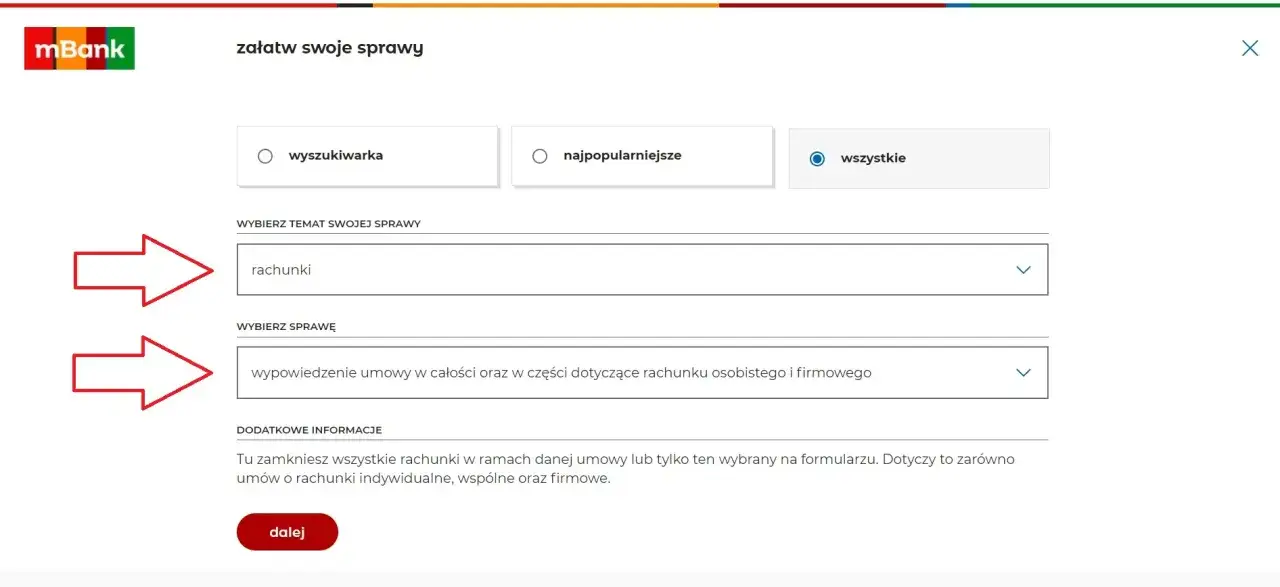
W przypadku konta osobistego najwygodniej złożyć wypowiedzenie online. Po zalogowaniu wybierz Produkty, Usługi, Nowa usługa, Wypowiedzenie Umowy. Jeżeli układ menu wygląda inaczej, przejdź do sekcji Pomoc, wybierz „Załatw swoje sprawy”, a następnie „Inna sprawa” i wyszukaj wypowiedzenie umowy rachunku.
Bank może zapytać, czy chcesz zamknąć całą umowę, czy tylko konkretny rachunek. To ważne rozróżnienie. Wypowiedzenie umowy w całości obejmuje wszystkie aktywne rachunki prowadzone w ramach tej umowy, natomiast zamknięcie w części dotyczy jednego wskazanego konta.
Przed zatwierdzeniem sprawdź, czy dyspozycja zawiera numer rachunku, który ma zostać zamknięty, oraz numer konta do zwrotu środków. Ja zawsze zachęcam, aby przed wysłaniem wniosku pobrać historię operacji i potwierdzenie złożenia dyspozycji. To drobiazg, ale później ułatwia wyjaśnienie każdej niezgodności.
Czy da się zamknąć konto w aplikacji mobilnej
mBank prowadzi wypowiedzenie przede wszystkim przez serwis transakcyjny. Jeśli w aplikacji nie widzisz odpowiedniej funkcji, nie oznacza to problemu z rachunkiem. Skorzystaj z wersji internetowej bankowości albo skontaktuj się z konsultantem, który przyjmie dyspozycję po potwierdzeniu tożsamości.
Zanim złożysz wypowiedzenie, uporządkuj konto
Najwięcej problemów nie wynika z samego wniosku, lecz z operacji, które nadal są podpięte do rachunku. Wypisz wszystkie stałe przelewy, polecenia zapłaty, subskrypcje i płatności kartą. Szczególnej uwagi wymagają czynsz, energia, telefon, internet, ubezpieczenia i serwisy streamingowe.
Przenieś wynagrodzenie, emeryturę lub świadczenia na nowy rachunek odpowiednio wcześniej. Dobrą praktyką jest pozostawienie starego konta aktywnego przez co najmniej jeden pełny cykl płatności. Dzięki temu łatwiej zauważysz, że jakiś usługodawca nadal korzysta ze starego numeru.
Co zrobić z kartą i pieniędzmi
Przed wysłaniem wypowiedzenia spłać ujemne saldo oraz wszystkie należne opłaty. Jeżeli na koncie są środki, wskaż rachunek, na który bank ma je przelać. Najbezpieczniej zostawić niewielki margines na ewentualne rozliczenie wcześniej wykonanej transakcji, a nie zerować konto co do grosza na kilka minut przed zamknięciem.
Kartę debetową zniszcz dopiero wtedy, gdy nie będzie już potrzebna i gdy masz pewność, że nie czekają na niej nierozliczone płatności. Pamiętaj też, że zamknięcie rachunku nie musi automatycznie zakończyć każdej osobnej umowy. Karta kredytowa, limit odnawialny, kredyt czy inne produkty mogą wymagać oddzielnego rozliczenia.
Lista kontrolna przed wypowiedzeniem
- pobierz historię rachunku i ważne potwierdzenia operacji,
- zmień numer konta u pracodawcy i innych płatników,
- odłącz subskrypcje oraz płatności cykliczne,
- anuluj lub przenieś zlecenia stałe i polecenia zapłaty,
- sprawdź kartę, limit, kredyt i rachunki walutowe,
- ureguluj saldo i przygotuj numer rachunku do zwrotu pieniędzy.
Możesz wybrać telefon, placówkę albo wypowiedzenie listowne
Nie musisz korzystać z bankowości internetowej. Wypowiedzenie rachunku osoby fizycznej przyjmie konsultant mLinii po identyfikacji klienta. Aktualny numer wskazywany przez mBank to +48 42 6 300 800. To dobre rozwiązanie, gdy nie masz dostępu do serwisu transakcyjnego albo chcesz od razu dopytać o produkty powiązane z kontem.
Drugą opcją jest placówka banku. Zabierz ze sobą dokument tożsamości i poproś o przyjęcie dyspozycji wypowiedzenia. Placówka może być szczególnie praktyczna przy rachunku wspólnym, nieaktualnych danych lub sytuacji, w której system internetowy nie pozwala zakończyć umowy.
Wypowiedzenie można także wysłać listownie na adres korespondencyjny banku. Pismo powinno zawierać imię i nazwisko posiadacza rachunku, numer PESEL, numer zamykanego konta, numer rachunku do zwrotu środków oraz wybrany tryb rozwiązania umowy. Podpis musi być zgodny ze wzorem posiadanym przez bank, inaczej dyspozycja może nie zostać zrealizowana.
| Sposób | Kiedy ma sens | O czym pamiętać |
|---|---|---|
| Serwis transakcyjny | Masz dostęp do bankowości internetowej | Zachowaj potwierdzenie złożenia dyspozycji |
| mLinia | Nie możesz skorzystać z serwisu | Konieczna będzie identyfikacja |
| Placówka | Masz złożoną sytuację lub wątpliwości | Weź dokument tożsamości |
| List | Wolisz formę pisemną | Podpis powinien odpowiadać wzorowi w banku |
W przypadku rachunku wspólnego sprawdź, kto zgodnie z umową może złożyć wypowiedzenie. Przy koncie firmowym procedura może wyglądać inaczej niż przy rachunku osobistym, dlatego nie warto bezrefleksyjnie stosować zasad dla klientów indywidualnych.
Ile trwa zamknięcie konta i ile kosztuje
Wypowiedzenie umowy rachunku osoby fizycznej jest bezpłatne. Samo złożenie dyspozycji nie oznacza jednak, że konto zniknie tego samego dnia. Standardowo obowiązuje miesięczny okres wypowiedzenia, liczony od dnia otrzymania pisma albo złożenia dyspozycji w serwisie, przez telefon lub w placówce.
Dokładny termin może wynikać z konkretnej umowy lub regulaminu. W niektórych sytuacjach możliwe jest skrócenie okresu wypowiedzenia, ale nie należy zakładać, że nastąpi automatycznie. Jeśli zależy Ci na szybszym zamknięciu, zapytaj o taką możliwość podczas składania dyspozycji.
Do czasu ostatecznego zamknięcia rachunku mogą pojawić się opłaty wynikające z jego prowadzenia lub z używania karty. Dlatego saldo powinno uwzględniać nie tylko bieżące środki, lecz także ostatnie nierozliczone operacje. W przeciwnym razie rachunek może pozostać z niewielkim zadłużeniem.
Co dzieje się z pieniędzmi na koncie
Jeżeli podasz prawidłowy numer rachunku, bank przekaże na niego pozostałe środki. Dotyczy to również salda, które pozostanie po rozliczeniu oczekujących transakcji. Bez dyspozycji dotyczącej zwrotu pieniędzy środki mogą zostać potraktowane jako nieoprocentowany depozyt, co oznacza dodatkową procedurę ich odzyskania.
Rachunek walutowy lub oszczędnościowy może wymagać osobnej dyspozycji, szczególnie gdy po zamknięciu nie pozostajesz już klientem banku. Przed wypowiedzeniem sprawdź saldo w każdej walucie i ustal, czy środki mają zostać przelane na rachunek złotowy, czy na inne konto walutowe.
Co może zablokować zamknięcie rachunku
Najczęstszy problem to aktywne zobowiązania. Bank nie zamknie sprawnie rachunku, jeśli pozostaje niespłacone saldo, opłata albo rozliczenie transakcji wykonanej kartą. Wypowiedzenie możesz złożyć w każdym czasie, ale musisz uregulować wszystkie wymagalne zobowiązania wynikające z umowy.
Drugim częstym błędem jest zamknięcie konta przed zmianą numeru w systemie pracodawcy lub u dostawcy usług. Przelew wysłany na zamknięty rachunek nie zasili nowego konta automatycznie. Może zostać zwrócony nadawcy, a wyjaśnienie takiej sytuacji bywa znacznie bardziej kłopotliwe niż wcześniejsza aktualizacja danych.
Problemy mogą pojawić się również przy rachunku wspólnym, pełnomocnictwie, nieaktualnym dokumencie tożsamości albo produktach inwestycyjnych. Samo zamknięcie rachunku rozliczeniowego nie musi oznaczać zamknięcia rejestrów funduszy czy zakończenia innych relacji z bankiem.
Przeczytaj również: Jak zmienić hasło w mBanku - proste kroki, aby zabezpieczyć konto
Czy można wycofać wypowiedzenie
Tak, rezygnację ze złożonego wypowiedzenia można zgłosić od dnia jego złożenia do przedostatniego dnia okresu wypowiedzenia. Po ostatecznym zamknięciu rachunku nie należy liczyć na przywrócenie tego samego konta. Jeśli zmienisz zdanie, skontaktuj się z bankiem jak najszybciej i poproś o potwierdzenie, że dyspozycja została anulowana.
Jeżeli nie masz już dostępu do bankowości internetowej, nie próbuj omijać procedury przez przypadkowe formularze znalezione w sieci. Najbezpieczniej skorzystać z oficjalnej mLinii albo placówki, gdzie pracownik potwierdzi, jaki dokument jest potrzebny w Twojej sytuacji.
Po zamknięciu sprawdź jeszcze przelewy i dokumenty
Po upływie okresu wypowiedzenia zaloguj się, jeśli dostęp nadal działa, i sprawdź status rachunku. Zachowaj potwierdzenie zamknięcia, historię operacji oraz dokumenty dotyczące spłaconych produktów. Mogą się przydać przy reklamacji, rozliczeniu podatkowym albo wyjaśnianiu dawnej transakcji.
Przez kilka tygodni obserwuj nowy rachunek i korespondencję od usługodawców. Jeżeli jakiś abonament lub płatnik nadal próbuje korzystać ze starego numeru, zaktualizuj dane od razu. To właśnie ten ostatni etap najczęściej decyduje o tym, czy zamknięcie konta będzie naprawdę bezproblemowe.
Najkrótsza praktyczna ścieżka wygląda więc tak: najpierw przenosisz wpływy i płatności, potem spłacasz zobowiązania, wskazujesz rachunek do zwrotu środków i składasz wypowiedzenie w serwisie transakcyjnym. Na koniec zachowujesz potwierdzenie oraz sprawdzasz, czy bank rozliczył konto zgodnie z dyspozycją.