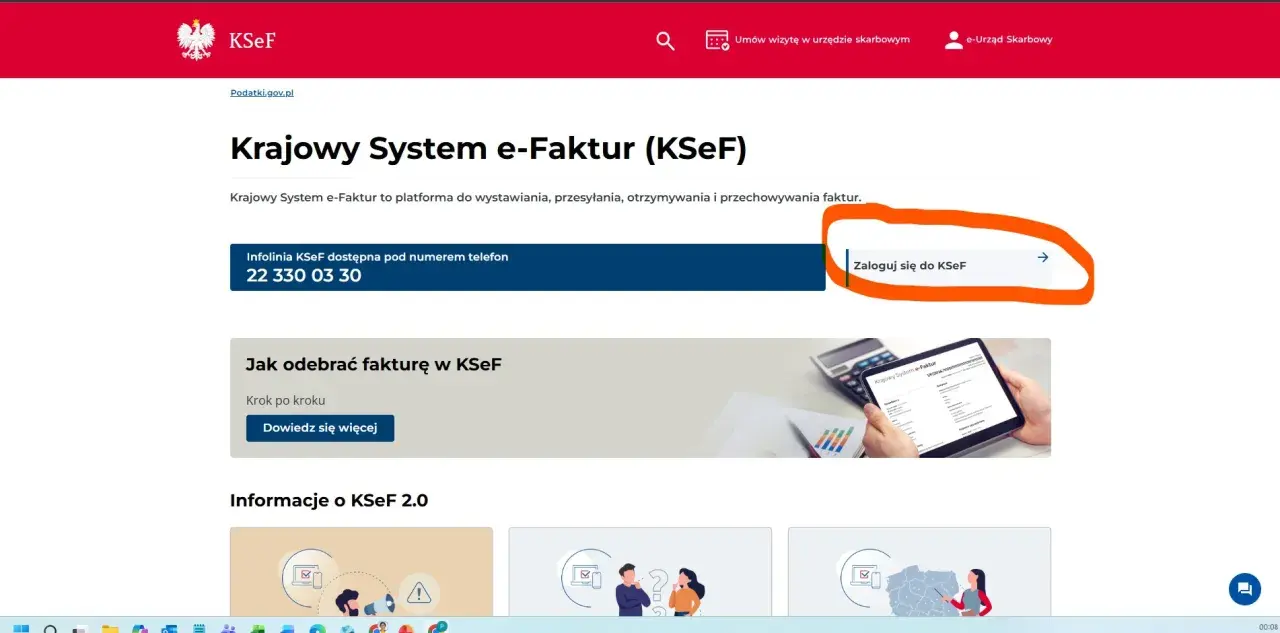
Wystawienie faktury nie musi oznaczać przedzierania się przez przepisy i skomplikowane programy. Pokażę, jakie dane trzeba przygotować, jak dobrać daty i stawkę VAT, kiedy skorzystać z KSeF oraz jak uniknąć błędów, które później wymagają korekty.
Najważniejsze zasady wystawiania faktur w jednym miejscu
- Faktura musi mieć określone dane sprzedawcy, nabywcy, przedmiotu sprzedaży, kwot i podatku.
- Standardowy termin wystawienia przypada najpóźniej na 15. dzień miesiąca po dostawie lub wykonaniu usługi.
- W 2026 roku obowiązek KSeF działa etapami, a limit sprzedaży poza systemem wynosi dla najmniejszych firm 10 000 zł brutto miesięcznie.
- Podatnik zwolniony z VAT wystawia fakturę bez podatku, ale powinien wskazać podstawę zwolnienia.
- Najczęstsze pomyłki dotyczą NIP-u, daty sprzedaży, stawki VAT i numeracji dokumentów.
Od czego zacząć przed przygotowaniem faktury
Zanim otworzę program księgowy, sprawdzam trzy rzeczy: status podatkowy sprzedawcy, dane kontrahenta i charakter transakcji. To właśnie te informacje decydują o tym, czy na dokumencie pojawi się VAT, adnotacja o odwrotnym obciążeniu lub mechanizmie podzielonej płatności.
Przygotuj numer NIP lub dane nabywcy, jego nazwę, adres, opis towaru albo usługi, liczbę jednostek, cenę oraz ustalony termin zapłaty. W przypadku osoby prywatnej faktura może zawierać imię, nazwisko i adres, a NIP nabywcy nie jest wtedy konieczny.
Jeżeli sprzedajesz innej firmie, poproś o dane z dokumentu rejestrowego lub wcześniejszej faktury. Jedna pomylona cyfra w NIP-ie może utrudnić nabywcy zaksięgowanie dokumentu, choć nie każdy błąd wymaga anulowania całej faktury.
Faktura VAT i faktura bez VAT
Czynny podatnik VAT pokazuje na fakturze wartości netto, stawkę podatku, kwotę VAT i kwotę brutto. Przy sprzedaży objętej zwolnieniem nie nalicza podatku, ale powinien oznaczyć sprzedaż jako „zw” i podać podstawę prawną zwolnienia, na przykład odpowiedni przepis ustawy o VAT.
Podmiot korzystający ze zwolnienia podmiotowego nie powinien wpisywać VAT-u tylko dlatego, że klient o to poprosił. Podatek można wykazać na fakturze wyłącznie wtedy, gdy sprzedawca ma do tego podstawę. W 2026 roku limit zwolnienia podmiotowego z VAT wynosi co do zasady 240 000 zł rocznej sprzedaży, ale istnieją rodzaje działalności wyłączone z tego rozwiązania.
Jakie elementy musi zawierać prawidłowy dokument
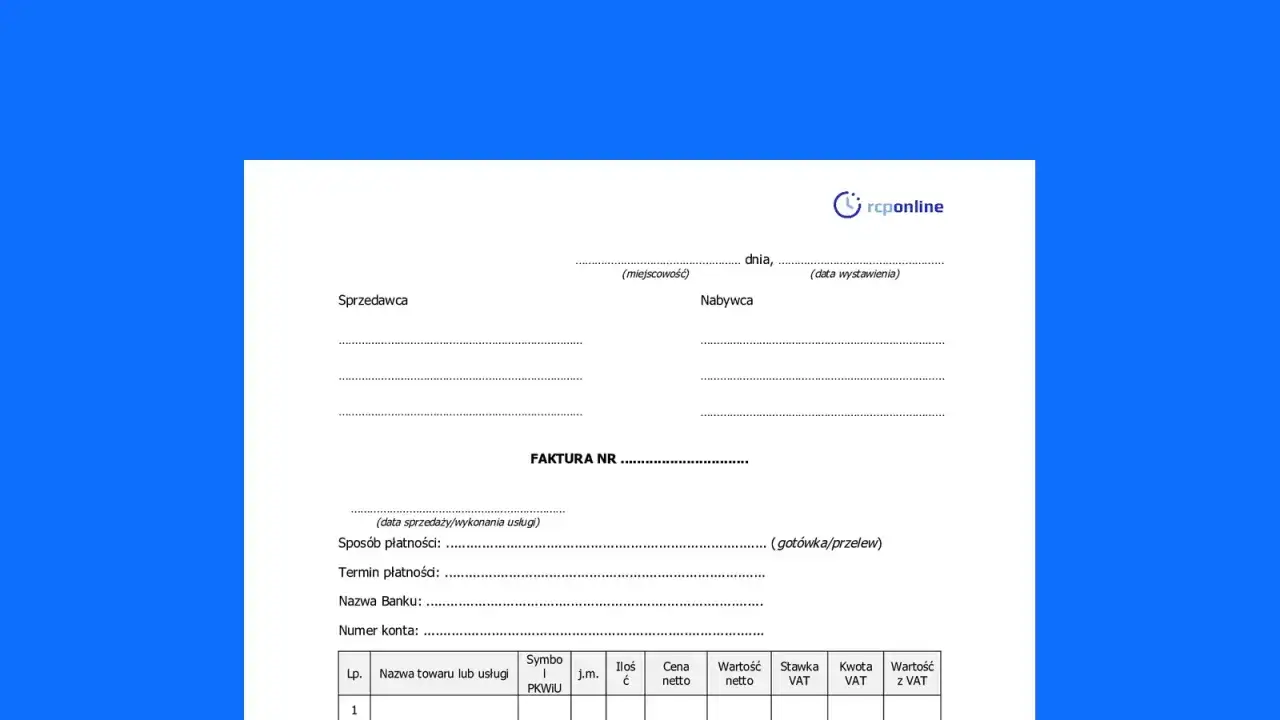
Minimalny zakres danych wynika z przepisów o VAT. Nie potrzebujesz podpisu ani pieczątki, a numer konta bankowego również nie jest obowiązkowym elementem każdej faktury. Dobrze go jednak dodać, bo ogranicza liczbę pytań i przyspiesza płatność.
| Element | Co wpisać |
|---|---|
| Numer faktury | Kolejny numer w przyjętej serii, na przykład FV/08/2026/15. |
| Daty | Datę wystawienia oraz datę dostawy, wykonania usługi albo zakończenia dostawy. |
| Sprzedawca i nabywca | Nazwę lub imię i nazwisko, adres oraz właściwy numer identyfikacyjny. |
| Przedmiot sprzedaży | Nazwę towaru lub usługi, ilość albo zakres wykonanych prac i cenę jednostkową netto. |
| Rozliczenie | Rabat, wartość netto, stawkę VAT, kwotę podatku i należność brutto. |
| Dodatkowe oznaczenia | Na przykład „metoda kasowa”, „samofakturowanie”, „odwrotne obciążenie” lub „mechanizm podzielonej płatności”, jeśli są wymagane. |
Opis usługi powinien pozwalać bez dodatkowych wyjaśnień ustalić, co faktycznie zostało sprzedane. Zamiast ogólnego hasła „usługa marketingowa” lepiej wpisać na przykład „prowadzenie kampanii reklamowej w mediach społecznościowych w sierpniu 2026 roku”. Taki opis jest czytelniejszy dla klienta i księgowości.
Jeżeli rozliczasz kilka stawek VAT, rozdziel wartości netto i podatek dla każdej z nich. Nie sumuj wszystkiego w jednej pozycji, bo utrudnia to sprawdzenie dokumentu i może prowadzić do błędnego rozliczenia.
Wystawianie faktury krok po kroku
- Wybierz rodzaj dokumentu, na przykład fakturę sprzedaży, zaliczkową, końcową albo korygującą.
- Wprowadź dane sprzedawcy i nabywcy. Sprawdź szczególnie NIP oraz nazwę firmy.
- Uzupełnij datę wystawienia i datę sprzedaży. Nie zakładaj, że zawsze będą takie same.
- Opisz towar lub usługę, podaj ilość, jednostkę miary i cenę.
- Dobierz stawkę VAT albo oznaczenie zwolnienia.
- Dodaj warunki płatności, termin, formę zapłaty i numer rachunku.
- Sprawdź adnotacje szczególne, zwłaszcza MPP, metodę kasową i samofakturowanie.
- Zapisz dokument i przekaż go klientowi w wymaganej formie, a jeśli dotyczy Cię KSeF, wyślij go do systemu.
Przykład jest prosty. Jeśli usługa została wykonana 28 sierpnia, a fakturę wystawiasz 3 września, na dokumencie podajesz obie daty. Kwotę 2 000 zł netto przy stawce 23 proc. pokazujesz jako 460 zł VAT i 2 460 zł brutto.
Co do zasady dokument wystawia się najpóźniej do 15. dnia miesiąca następującego po miesiącu sprzedaży. Przy zaliczce termin liczy się od otrzymania zapłaty. Przepisy pozwalają też w wielu sytuacjach wystawić fakturę wcześniej, zwykle nie wcześniej niż 60 dni przed dostawą lub wykonaniem usługi, ale wyjątki dotyczą między innymi usług ciągłych i zaliczek.
Program do faktur nie jest obowiązkowy. Możesz korzystać z aplikacji księgowej, narzędzia biura rachunkowego albo bezpłatnych rozwiązań administracji skarbowej. Arkusz kalkulacyjny ma sens przy kilku prostych dokumentach, lecz przy większej liczbie faktur łatwo w nim zgubić numerację, stawkę podatku lub termin płatności.
KSeF w 2026 roku zmienia sposób przekazywania faktur
W 2026 roku trzeba rozdzielić dwie kwestie: obowiązek wystawiania faktur w KSeF oraz obowiązek ich odbierania. Najwięksi podatnicy, których sprzedaż brutto w 2024 roku przekroczyła 200 mln zł, zostali objęci wystawianiem faktur w systemie od 1 lutego 2026 roku. Dla pozostałych przedsiębiorców podstawowym terminem jest 1 kwietnia 2026 roku.
Do końca 2026 roku najmniejsze firmy mogą wystawiać faktury papierowe lub elektroniczne poza KSeF, jeśli łączna wartość sprzedaży udokumentowanej takimi fakturami w danym miesiącu nie przekracza 10 000 zł brutto. Po przekroczeniu tego limitu faktury objęte obowiązkiem trzeba wystawiać w systemie.
Od 1 lutego 2026 roku odbieranie faktur w KSeF jest co do zasady obowiązkowe dla podmiotów objętych systemem. Faktury dla konsumentów nadal mogą być wystawiane poza KSeF, a ich umieszczenie w systemie jest dobrowolne i wymaga uzgodnienia sposobu przekazania dokumentu.
Do KSeF nie trafiają między innymi faktury pro forma, noty obciążeniowe i noty uznaniowe. Pro forma nie jest fakturą księgową, więc nie zastępuje dokumentu sprzedaży. Jeżeli klient potrzebuje najpierw specyfikacji zamówienia, można przekazać osobny dokument informacyjny, a właściwą fakturę wystawić po powstaniu obowiązku podatkowego.
W praktyce najlepiej już teraz uporządkować numerację, dane kontrahentów i procedurę korekt. Samo kliknięcie „wyślij” nie naprawi błędnego NIP-u ani złej stawki VAT. Ministerstwo Finansów wskazuje również, że w 2026 roku nie będą nakładane sankcje za błędy związane ze stosowaniem KSeF, ale nie zwalnia to z obowiązku prawidłowego rozliczania sprzedaży.
Różne sytuacje wymagają innych oznaczeń
Faktura zaliczkowa i końcowa
Jeśli przed wykonaniem usługi otrzymasz część zapłaty, zwykle wystawiasz fakturę zaliczkową. Po realizacji zlecenia faktura końcowa powinna uwzględniać wcześniejszą zaliczkę i pozostałą do zapłaty kwotę. Gdy zaliczka pokryła całość należności, dodatkowa faktura końcowa może nie być potrzebna.
Sprzedaż dla firmy z innego kraju
Przy transakcjach unijnych sprawdź numery VAT UE obu stron i zasady opodatkowania. W zależności od rodzaju dostawy lub usługi faktura może być wystawiona bez polskiego VAT, ale wymaga wtedy właściwej adnotacji, a nabywca rozlicza podatek w swoim kraju.
Mechanizm podzielonej płatności
Obowiązkowy MPP może dotyczyć wybranych towarów i usług, gdy wartość faktury przekracza 15 000 zł brutto. W takim przypadku na dokumencie trzeba umieścić oznaczenie „mechanizm podzielonej płatności”. Nie wystarczy sam wysoki przelew, ponieważ znaczenie ma także rodzaj sprzedawanego towaru lub usługi.
Przeczytaj również: Kto może wystawić fakturę VAT marża? Sprawdź, zanim wystawisz!
Faktura korygująca
Gdy po wystawieniu dokumentu zmieni się cena, ilość, zakres usługi lub pojawi się rabat, wystawiasz fakturę korygującą. Przy błędnym NIP-ie albo danych nabywcy nie polegam na dawnej nocie korygującej, ponieważ od 1 lutego 2026 roku przepisy dotyczące not korygujących zostały uchylone.
Błędy, które najczęściej komplikują rozliczenia
Najwięcej problemów powoduje wpisanie daty wystawienia zamiast daty sprzedaży. Przy usługach wykonywanych przez kilka dni lub miesięcy trzeba jasno określić okres rozliczeniowy. Data dokumentu nie zawsze jest datą wykonania usługi.
- Nie używaj kolejnego numeru, który został już przypisany innej fakturze.
- Nie wpisuj numeru NIP klienta bez sprawdzenia, czy należy do właściwej firmy.
- Nie stosuj stawki VAT tylko na podstawie starego wzoru faktury.
- Nie traktuj pro formy jako dokumentu potwierdzającego sprzedaż.
- Nie pomijaj podstawy prawnej zwolnienia z VAT.
- Nie wysyłaj faktury poza KSeF, jeśli w danej sytuacji obowiązuje forma ustrukturyzowana.
Przed wysłaniem dokumentu robię krótką kontrolę: porównuję dane z umową, sprawdzam rachunek bankowy, datę wykonania usługi i kwotę brutto. Zajmuje to mniej niż minutę, a pozwala uniknąć późniejszej korespondencji z klientem i księgowym.
Faktura jest poprawna wtedy, gdy da się ją łatwo sprawdzić
Dobra faktura nie powinna być zagadką dla odbiorcy. Po przeczytaniu dokumentu powinien od razu wiedzieć, kto sprzedał, co sprzedał, za ile, kiedy i do kiedy należy zapłacić. Tę prostotę warto zachować także wtedy, gdy faktura jest generowana automatycznie w programie.
Najbezpieczniejszy schemat to przygotowanie danych, sprawdzenie statusu VAT, wyliczenie kwot, kontrola terminu oraz dopasowanie sposobu wysyłki do KSeF. Jeżeli transakcja jest nietypowa, obejmuje zagranicznego kontrahenta, zaliczkę albo szczególną stawkę podatku, lepiej sprawdzić ją z księgowym przed wystawieniem niż poprawiać po zaksięgowaniu.