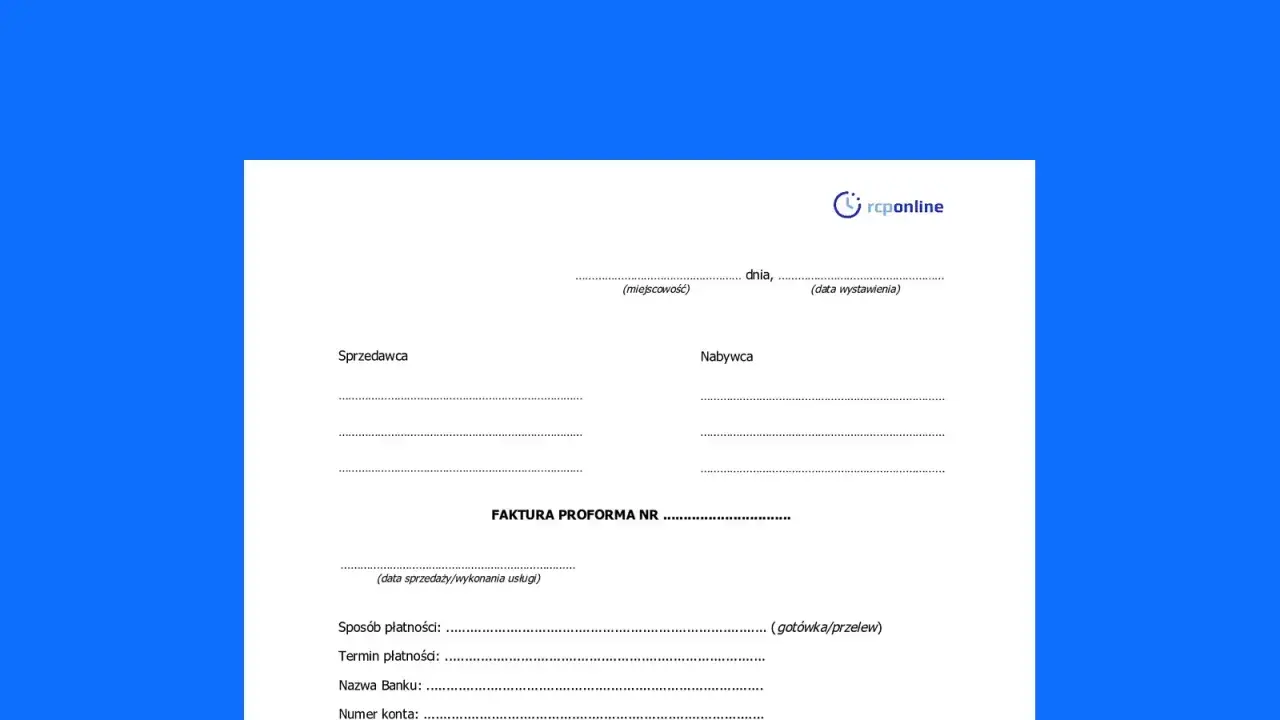
Gdy klient chce zapłacić przed realizacją zamówienia, a firma potrzebuje jasno przedstawić cenę i warunki transakcji, najczęściej pojawia się faktura pro forma. Wyjaśniam, czym różni się od faktury VAT, kiedy można ją wystawić, czy trzeba ją księgować oraz jak uniknąć błędów przy płatności i rozliczeniu.
Pro forma pokazuje warunki transakcji, ale nie dokumentuje sprzedaży
- Nie jest fakturą VAT i nie wywołuje sama w sobie skutków podatkowych.
- Może służyć jako wezwanie do zapłaty lub dokument z danymi potrzebnymi do przelewu.
- Nie stanowi podstawy do odliczenia VAT ani ujęcia kosztu w księgach.
- Po otrzymaniu zapłaty lub wykonaniu usługi zwykle trzeba wystawić właściwą fakturę.
- Faktury pro forma nie wystawia się w KSeF, ponieważ nie jest fakturą w rozumieniu przepisów o VAT.
Czym jest faktura pro forma i do czego służy
Faktura pro forma to handlowe zestawienie ceny, towarów lub usług oraz warunków sprzedaży. Przypomina fakturę VAT, ale jej funkcja jest inna. Ma przede wszystkim poinformować kontrahenta, ile ma zapłacić i za co, zanim dojdzie do właściwej sprzedaży albo zanim sprzedawca wystawi dokument księgowy.
W polskim prawie nie ma osobnego dokumentu podatkowego o nazwie „faktura pro forma”. To określenie biznesowe, którym firmy posługują się przy ofertach, zamówieniach i płatnościach z góry. Najprościej traktować ją jako rozbudowaną ofertę handlową z konkretną kwotą do zapłaty.
W praktyce wystawia się ją między innymi przed rozpoczęciem realizacji zamówienia, przy sprzedaży internetowej, przedpłacie, imporcie towarów albo wtedy, gdy klient potrzebuje danych do przelewu. Sam dokument nie potwierdza jednak, że towar został wydany, usługa wykonana lub pieniądze wpłynęły na rachunek.
Dlaczego firmy korzystają z pro formy
- porządkuje ustalenia między sprzedawcą a klientem,
- ułatwia pobranie zaliczki lub pełnej przedpłaty,
- pokazuje numer rachunku, termin płatności i wartość zamówienia,
- może być dokumentem pomocniczym dla działu zakupów albo księgowości kontrahenta,
- ogranicza ryzyko pomyłki przy przelewie.
Moim zdaniem największą zaletą pro formy jest jej prostota. Klient wie, jaką kwotę ma przelać, ale firma nie udaje, że sprzedaż została już rozliczona. To ważne rozróżnienie, szczególnie gdy płatność następuje przed dostawą.
Pro forma a faktura VAT i faktura zaliczkowa
Dokumenty mogą wyglądać podobnie, lecz mają zupełnie inne znaczenie. Pro forma nie zastępuje faktury VAT, faktury zaliczkowej ani rachunku. Poniższe zestawienie pokazuje, co naprawdę wynika z każdego z tych dokumentów.
| Dokument | Do czego służy | Skutki podatkowe |
|---|---|---|
| Faktura pro forma | Przedstawia warunki i kwotę planowanej transakcji | Brak podstawy do odliczenia VAT i ujęcia kosztu |
| Faktura VAT | Dokumentuje sprzedaż towaru lub usługi | Może wpływać na VAT i rozliczenie kosztu |
| Faktura zaliczkowa | Potwierdza otrzymanie zaliczki | Może powodować obowiązek rozliczenia VAT |
| Rachunek | Potwierdza sprzedaż w przypadkach, gdy nie wystawia się faktury VAT | Zależy od statusu sprzedawcy i rodzaju transakcji |
Zapłata pro formy nie zmienia jej automatycznie w fakturę zaliczkową. Jeśli klient przeleje pieniądze, sprzedawca powinien ocenić, jaki dokument trzeba wystawić zgodnie z charakterem transakcji. W wielu sytuacjach będzie to faktura zaliczkowa, a po wykonaniu zamówienia faktura końcowa.
Po stronie kupującego pro forma również nie daje prawa do odliczenia podatku naliczonego. Nie powinna być też jedynym dokumentem potwierdzającym koszt. Do księgowości trafia właściwa faktura albo inny dokument, który zgodnie z przepisami potwierdza zdarzenie gospodarcze.
Jak wystawić poprawną fakturę pro forma
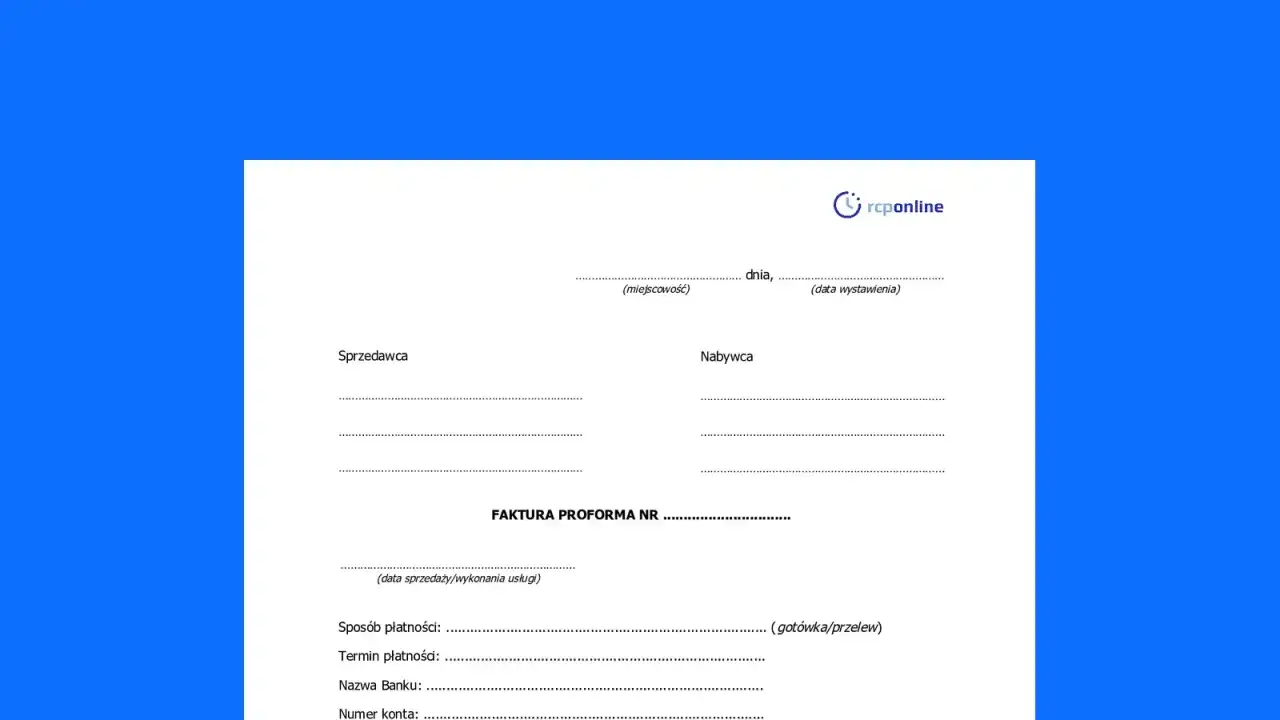
Przepisy nie narzucają jednego urzędowego wzoru, dlatego przedsiębiorca ma sporą swobodę. Dokument powinien jednak być czytelny i zawierać dane pozwalające bez pomyłki zidentyfikować strony oraz przedmiot transakcji.
Elementy, które warto umieścić
- wyraźne oznaczenie „PRO FORMA” lub „FAKTURA PRO FORMA”,
- numer dokumentu i datę wystawienia,
- dane sprzedawcy oraz nabywcy, w tym NIP, jeśli strony posługują się nim w transakcji,
- nazwę towaru lub usługi, ilość i jednostkę miary,
- cenę jednostkową, wartość netto, stawkę VAT i kwotę brutto,
- termin oraz sposób płatności,
- numer rachunku bankowego,
- informację, że dokument nie jest fakturą VAT i nie stanowi podstawy do rozliczeń podatkowych.
Podanie stawek VAT na pro formie jest dopuszczalne i zwykle praktyczne, ale nie oznacza jeszcze, że podatek został rozliczony. Najważniejsze jest jednoznaczne oznaczenie dokumentu. Gdy pro forma wygląda dokładnie jak faktura i nie ma wyraźnego dopisku, może powstać niepotrzebne ryzyko interpretacyjne.
Prosty sposób postępowania
- Ustal z klientem zakres zamówienia, cenę i termin realizacji.
- Wystaw dokument z oznaczeniem „PRO FORMA”.
- Przekaż go klientowi jako podstawę do płatności.
- Po otrzymaniu środków sprawdź, czy trzeba wystawić fakturę zaliczkową.
- Po wykonaniu dostawy lub usługi wystaw fakturę właściwą, jeśli wymagają tego przepisy.
Sam nie traktowałbym pro formy jako dokumentu, który kończy proces sprzedaży. To raczej etap przed rozliczeniem. Najwięcej błędów bierze się z wystawienia pro formy, przyjęcia płatności i zapomnienia o dalszym dokumencie.
Czy pro formę trzeba księgować i wysyłać do KSeF
Faktury pro forma nie ujmuje się w księdze przychodów i rozchodów ani w rejestrze VAT jako faktury dokumentującej sprzedaż. Nie jest też podstawą do zaksięgowania kosztu po stronie nabywcy. Księgowanie następuje dopiero na podstawie właściwego dokumentu oraz rzeczywistego zdarzenia gospodarczego.
Ministerstwo Finansów wskazuje, że pro forma nie jest fakturą w rozumieniu ustawy o VAT. Z tego powodu nie przekazuje się jej do Krajowego Systemu e-Faktur. W KSeF znajdzie się natomiast właściwa faktura, jeśli dana transakcja i przedsiębiorca podlegają obowiązkowi korzystania z systemu.
W 2026 roku obowiązek KSeF jest wdrażany etapami. Od 1 lutego 2026 roku objął największych podatników, a od 1 kwietnia 2026 roku większość pozostałych firm. Do końca 2026 roku działa jeszcze rozwiązanie przejściowe dla podatników, u których miesięczna wartość sprzedaży dokumentowanej fakturami nie przekracza 10 000 zł brutto.
Ta zasada dotyczy faktur, a nie pro form. Przedsiębiorca może więc wysłać pro formę e-mailem, z programu do fakturowania albo w formie papierowej. Późniejszy dokument sprzedaży trzeba już obsłużyć zgodnie z zasadami właściwymi dla KSeF i konkretnego rodzaju transakcji.
Najczęstsze błędy przy stosowaniu pro formy
Najczęściej problem nie wynika z samego wystawienia dokumentu, lecz z tego, co dzieje się później. W codziennej pracy firm powtarzają się szczególnie cztery pomyłki.
Traktowanie pro formy jak faktury VAT
To podstawowy błąd. Kupujący nie powinien odliczać VAT z pro formy, a sprzedawca nie powinien uznawać jej za dokument potwierdzający sprzedaż. Pomaga wyraźny dopisek, że dokument nie jest fakturą VAT.
Brak faktury po otrzymaniu pieniędzy
Wpływ zaliczki może powodować obowiązek wystawienia faktury zaliczkowej. Sama pro forma nie załatwia tego obowiązku. Po przelewie trzeba sprawdzić termin wystawienia dokumentu i rodzaj transakcji, zwłaszcza przy sprzedaży usług, towarów oraz transakcjach zagranicznych.
Wystawienie dokumentu bez oznaczenia pro forma
Jeśli dokument zawiera wszystkie elementy faktury, ale nie wskazuje jasno, że jest tylko ofertą lub pro formą, może zostać odebrany jako zwykła faktura. Nie warto ryzykować. Oznaczenie powinno być widoczne, a nie ukryte drobnym drukiem w stopce.
Przeczytaj również: Do kiedy faktury za paliwo? Nie przegap ważnych terminów!
Wpisanie pro formy do przelewu jako numeru faktury
Sam numer pro formy może służyć do identyfikacji płatności i zwykle nie ma w tym nic złego. Trzeba jednak pamiętać, że numer przelewu nie zmienia charakteru dokumentu. Po zaksięgowaniu wpłaty nadal trzeba wystawić dokument wymagany przepisami.
Jak wykorzystać pro formę bez bałaganu w rozliczeniach
Najbezpieczniej ustalić w firmie prostą zasadę: pro forma służy do oferty i płatności, a każda wpłata uruchamia kontrolę, czy potrzebna jest faktura zaliczkowa lub końcowa. Taki krótki proces ogranicza ryzyko pominięcia dokumentu bardziej niż rozbudowane instrukcje.
Przed wysłaniem sprawdź przede wszystkim dane kontrahenta, rachunek bankowy, termin płatności, stawkę VAT oraz oznaczenie dokumentu. Jeśli transakcja jest nietypowa, dotyczy zaliczki, eksportu albo sprzedaży zwolnionej z VAT, rozsądnie jest skonsultować ją z księgowym.
Pro forma jest przydatna, ale tylko wtedy, gdy każdy wie, czym jest. To zapowiedź i uporządkowanie transakcji, a nie jej podatkowe potwierdzenie. Ta jedna różnica wystarczy, by uniknąć większości nieporozumień między sprzedawcą, klientem i księgowością.