Decyzja dotycząca OFE często budzi więcej wątpliwości niż sama emerytura. Otwarty fundusz emerytalny, czyli OFE, to część systemu emerytalnego, w której określona część składki może być inwestowana na rynku kapitałowym zamiast pozostawać wyłącznie na koncie w ZUS. Wyjaśniam, jak działa ten mechanizm, ile pieniędzy może do niego trafiać, co dzieje się ze środkami przed emeryturą i kiedy OFE różni się od ZUS, IKE, IKZE oraz PPK.
OFE to inwestowana część obowiązkowej składki emerytalnej
- OFE gromadzi i inwestuje część składki emerytalnej na rynku finansowym.
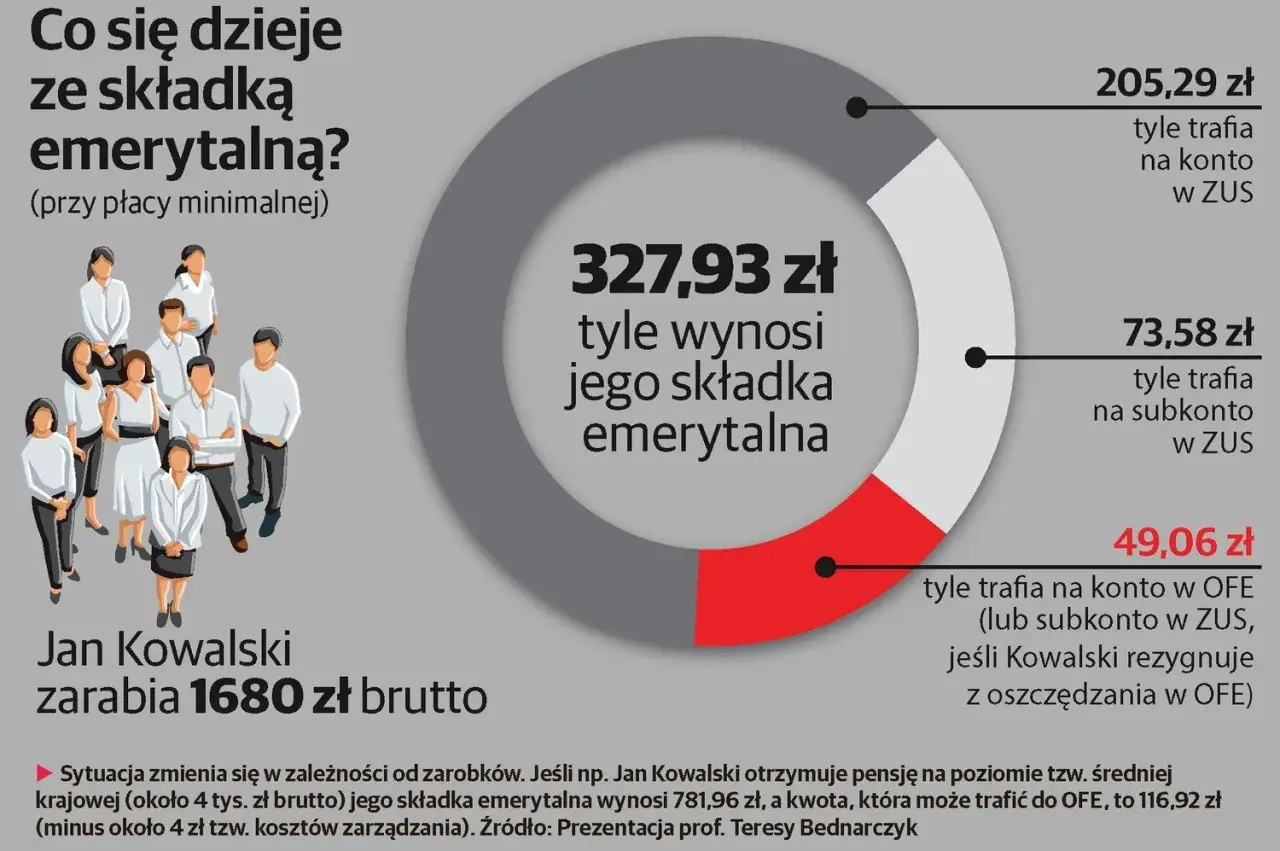
- Do funduszu może trafiać 2,92% wynagrodzenia brutto, czyli część z obowiązkowej składki emerytalnej wynoszącej łącznie 19,52% pensji brutto.
- Przystąpienie do OFE jest dobrowolne, a brak umowy oznacza zapisanie tej części składki na subkoncie w ZUS.
- Na 10 lat przed osiągnięciem wieku emerytalnego działa suwak bezpieczeństwa, który stopniowo przenosi środki do ZUS.
- OFE nie jest lokatą ani zwykłym funduszem inwestycyjnym, a zgromadzonych pieniędzy nie można swobodnie wypłacić przed emeryturą.
Czym właściwie jest otwarty fundusz emerytalny
Otwarty fundusz emerytalny to instytucja, która gromadzi część składek emerytalnych i lokuje je w określone aktywa finansowe. Funduszem zarządza powszechne towarzystwo emerytalne, a nadzór nad rynkiem sprawuje Komisja Nadzoru Finansowego.
Najprościej wyobrazić go sobie jako element drugiego filara emerytalnego. Zamiast zapisywać całą składkę wyłącznie w systemie ZUS, część pieniędzy jest zamieniana na jednostki rozrachunkowe. Ich wartość zmienia się wraz z wynikami inwestycji funduszu.
OFE inwestują przede wszystkim w akcje spółek, ale mogą lokować środki również w inne instrumenty dopuszczone przepisami. Oznacza to możliwość wypracowania zysku, lecz także ryzyko spadku wartości rachunku. To ważna różnica w porównaniu z prostym zapisem na koncie, ponieważ wartość środków w OFE nie jest stała.
Jak podaje ZUS, OFE nie oznacza dodatkowego potrącenia z pensji. Składka emerytalna i tak jest pobierana w ramach ubezpieczenia społecznego, a wybór funduszu decyduje tylko o tym, gdzie trafi jej określona część.
Jak płyną pieniądze i ile może trafić do OFE
Łączna składka emerytalna wynosi 19,52% wynagrodzenia brutto. W przypadku osoby, która wybiera OFE, do funduszu może być kierowane 2,92% pensji brutto, a pozostała część składki jest zapisywana w ZUS.
Przykładowo przy wynagrodzeniu brutto 6000 zł miesięczna kwota kierowana do OFE wynosiłaby około 175,20 zł. Nie jest to dodatkowa opłata pobierana od pracownika. To fragment obowiązkowej składki, który zamiast na subkonto w ZUS trafia do wybranego funduszu.
| Element systemu | Znaczenie |
|---|---|
| 19,52% pensji brutto | Łączna składka emerytalna |
| 2,92% pensji brutto | Część, która może być przekazywana do OFE |
| Subkonto w ZUS | Miejsce zapisu środków, jeśli ubezpieczony nie wybierze OFE lub zrezygnuje z przekazywania części składki |
| Jednostki rozrachunkowe | Techniczny zapis udziału członka w aktywach OFE |
W praktyce nie trzeba samodzielnie przelewać pieniędzy ani pilnować comiesięcznych wpłat. Zajmuje się tym system ubezpieczeń społecznych. Osobiście za najważniejsze uważam to, żeby nie mylić OFE z dobrowolnym oszczędzaniem. OFE nie zwiększa całkowitej składki, tylko zmienia sposób ewidencjonowania i inwestowania jej części.
Kto może przystąpić do OFE i kiedy można zmienić decyzję
Członkostwo w OFE jest dobrowolne. Osoba rozpoczynająca aktywność zawodową i podlegająca ubezpieczeniu emerytalnemu może zawrzeć umowę z wybranym funduszem w terminie 4 miesięcy od rozpoczęcia podlegania ubezpieczeniu.
Jeżeli umowa nie zostanie zawarta, część składki, która mogłaby trafić do OFE, pozostaje w ZUS na subkoncie. Nie oznacza to utraty pieniędzy. Zmienia się tylko sposób ich zapisu oraz zasady waloryzacji.
Decyzja nie musi być ostateczna. Co cztery lata otwiera się tak zwane okno transferowe, trwające od 1 kwietnia do 31 lipca. W tym okresie można zdecydować, czy część składki ma nadal trafiać do OFE, czy w całości pozostawać w ZUS. Najbliższe okno transferowe przypada w 2028 roku.
Osoby urodzone przed 1 stycznia 1949 roku nie mogą zostać członkami OFE. W pozostałych przypadkach znaczenie mają między innymi moment rozpoczęcia ubezpieczenia oraz wcześniejsze decyzje dotyczące składek. Jeśli ktoś nie ma pewności, gdzie są zapisywane jego środki, powinien sprawdzić dane na swoim koncie w ZUS, zamiast opierać się wyłącznie na dawnych dokumentach od funduszu.
Co dzieje się z pieniędzmi przed emeryturą
OFE nie inwestuje środków w taki sam sposób przez całe życie ubezpieczonego. Na 10 lat przed osiągnięciem ustawowego wieku emerytalnego uruchamia się suwak bezpieczeństwa. Fundusz stopniowo umarza jednostki rozrachunkowe i przekazuje odpowiadające im środki do ZUS.
Obecnie ustawowy wiek emerytalny wynosi 60 lat dla kobiet i 65 lat dla mężczyzn. Przenoszenie kapitału rozpoczyna się odpowiednio wcześniej, aby ograniczyć ryzyko, że gwałtowna przecena na giełdzie obniży wartość środków tuż przed przejściem na emeryturę.
Po zakończeniu tego procesu środki są ewidencjonowane na subkoncie w ZUS, a emeryturę wylicza i wypłaca ZUS. OFE nie wypłaca osobnej emerytury obok świadczenia z ZUS. Dla przyszłego emeryta oznacza to jedno świadczenie, którego wysokość zależy od całego zgromadzonego kapitału oraz dalszego trwania życia ustalanego w momencie przejścia na emeryturę.
Suwak ogranicza ryzyko inwestycyjne przed emeryturą, ale nie usuwa go całkowicie przez cały okres oszczędzania. Przez wcześniejsze lata wartość rachunku może rosnąć i spadać. To właśnie dlatego traktowanie OFE jak gwarantowanej lokaty jest jednym z najczęstszych błędów.
OFE a ZUS, IKE, IKZE i PPK
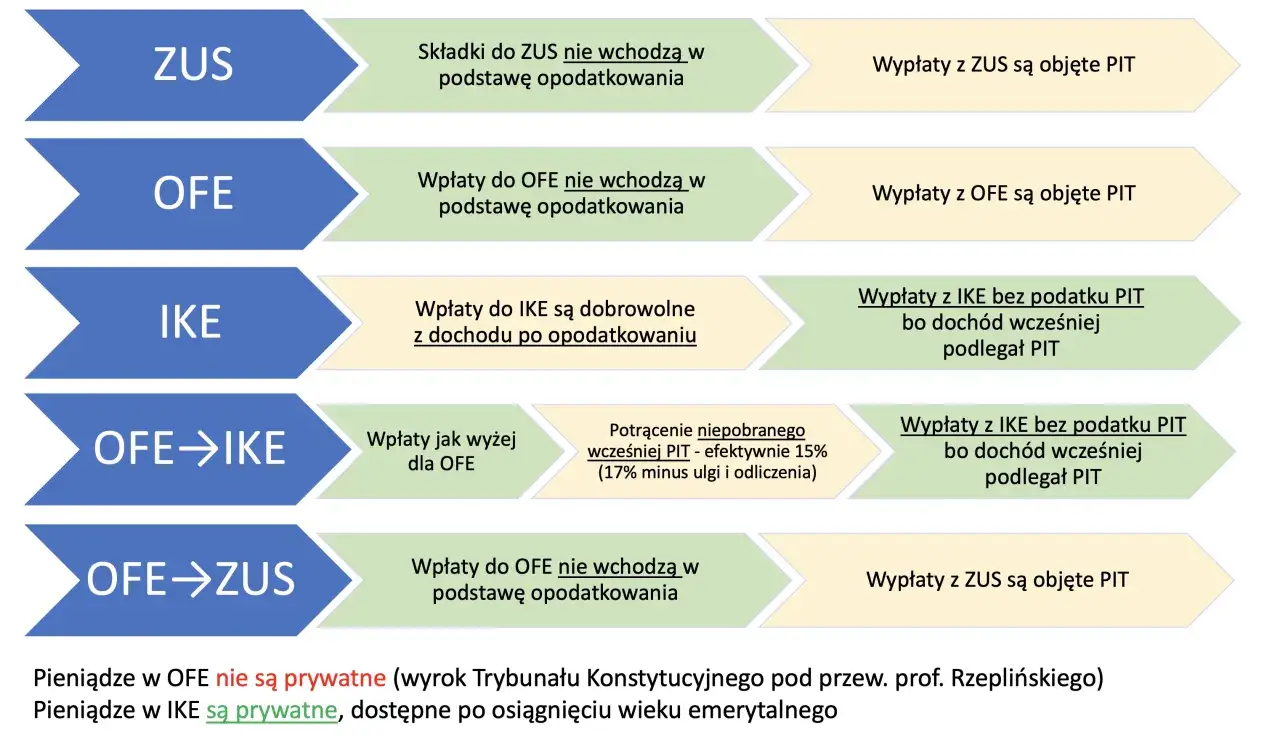
Różnice między tymi rozwiązaniami są istotne, bo wszystkie dotyczą emerytury, ale działają na zupełnie innych zasadach. OFE i ZUS są powiązane z obowiązkową składką emerytalną, natomiast IKE, IKZE i PPK służą przede wszystkim dobrowolnemu lub pracowniczemu odkładaniu dodatkowych pieniędzy.
| Rozwiązanie | Źródło pieniędzy | Główna cecha |
|---|---|---|
| OFE | Część obowiązkowej składki emerytalnej | Inwestowanie na rynku kapitałowym i późniejszy transfer do ZUS |
| ZUS | Obowiązkowe składki emerytalne | Ewidencja kapitału i wypłata dożywotniej emerytury |
| IKE | Dobrowolne wpłaty własne | Możliwość długoterminowego oszczędzania z preferencją podatkową |
| IKZE | Dobrowolne wpłaty własne | Możliwość odliczenia wpłat od dochodu na zasadach określonych przepisami |
| PPK | Wpłaty pracownika, pracodawcy i państwa | Dodatkowe oszczędzanie związane z zatrudnieniem |
W OFE nie ustalasz samodzielnie strategii inwestycyjnej i nie możesz wypłacić środków w dowolnym momencie. IKE oraz IKZE dają większą swobodę wyboru produktu, ale wymagają własnych wpłat i świadomego pilnowania limitów oraz zasad podatkowych. PPK z kolei korzysta z dopłat pracodawcy i państwa, dlatego nie powinno być traktowane jako zamiennik OFE.
Moim zdaniem największe nieporozumienie polega na porównywaniu OFE i IKE tak, jakby były dwoma identycznymi funduszami. OFE jest częścią systemu emerytalnego, a IKE to dobrowolne konto inwestycyjne lub oszczędnościowe. Mogą się uzupełniać, ale pełnią różne funkcje.
Dziedziczenie, koszty i najważniejsze ograniczenia
Środki zapisane w OFE oraz na subkoncie ZUS podlegają szczególnym zasadom dziedziczenia. W praktyce mogą zostać przekazane małżonkowi lub innym wskazanym osobom, zależnie od sytuacji rodzinnej, rodzaju środków i złożonych oświadczeń. Wskazanie osoby uprawnionej pomaga ograniczyć formalności, dlatego warto sprawdzić, czy dane w dokumentach są aktualne.
Jeśli członek OFE pozostaje w małżeńskiej wspólności majątkowej, część środków może zostać podzielona między małżonków. Po śmierci ubezpieczonego procedura nie zawsze wygląda tak samo jak przy dziedziczeniu pieniędzy z rachunku bankowego. W razie wątpliwości najbezpieczniej skontaktować się bezpośrednio z OFE lub ZUS.
Uczestnictwo w OFE nie powoduje dodatkowego potrącenia z pensji, ale fundusz może pobierać opłaty przewidziane przepisami, między innymi związane z zarządzaniem aktywami. Ich wpływ jest pośredni, ponieważ zmniejsza wynik inwestycyjny funduszu. Przy długim okresie oszczędzania nawet niewielkie różnice w kosztach mogą mieć znaczenie.
Najważniejsze ograniczenia wyglądają następująco:
- brak gwarancji zysku, ponieważ aktywa są narażone na wahania rynkowe,
- brak możliwości swobodnej wypłaty pieniędzy przed emeryturą,
- ograniczony wpływ członka na to, w co inwestuje fundusz,
- zmienność przepisów dotyczących organizacji systemu emerytalnego,
- konieczność uwzględnienia suwaka bezpieczeństwa przed osiągnięciem wieku emerytalnego.
Dlatego nie oceniałbym OFE wyłącznie przez pryzmat ostatniego rocznego wyniku. Przy tym rozwiązaniu liczy się długi horyzont, poziom ryzyka i całość przyszłych dochodów emerytalnych. Najgorszą decyzją jest wybór na podstawie jednej reklamy albo chwilowej stopy zwrotu.
Jak rozsądnie podejść do wyboru OFE
Jeżeli dopiero zaczynasz pracę, najpierw sprawdź, czy spełniasz warunki przystąpienia i ile czasu pozostało do upływu czteromiesięcznego terminu. Potem porównaj dostępne fundusze pod kątem długoterminowych wyników, poziomu aktywów, opłat oraz stabilności zarządzającego.
Nie traktuj historycznych wyników jako obietnicy przyszłych zysków. Mogą pomóc ocenić sposób działania funduszu, ale nie mówią, ile dokładnie zarobisz. Znacznie ważniejsze jest zrozumienie, że wybór OFE dotyczy części obowiązkowego systemu emerytalnego, a nie całego planu finansowego na przyszłość.
Jeśli do emerytury zostało niewiele lat, znaczenie OFE będzie inne niż dla osoby rozpoczynającej karierę. Młodszy ubezpieczony ma więcej czasu na odrobienie okresowych spadków, natomiast osoba blisko wieku emerytalnego powinna zwrócić uwagę przede wszystkim na zasady suwaka bezpieczeństwa i prognozowaną wysokość świadczenia.
Własny plan emerytalny dobrze budować szerzej, łącząc obowiązkowe składki z poduszką finansową i dobrowolnymi formami oszczędzania. OFE może być jednym z elementów takiego planu, ale nie zastąpi regularnego oszczędzania ani analizy przyszłych potrzeb.
OFE najlepiej oceniać jako część większego planu
Otwarty fundusz emerytalny to rozwiązanie pośrednie między zapisem składki w ZUS a dobrowolnym inwestowaniem własnych pieniędzy. Jego zaletą jest udział w rynku kapitałowym bez konieczności samodzielnego kupowania akcji, a ograniczeniem pozostają ryzyko, brak pełnej kontroli i brak swobodnego dostępu do środków.
Najkrócej mówiąc, wybór OFE decyduje o losie części obowiązkowej składki, ale nie przesądza samodzielnie o wysokości przyszłej emerytury. Ja traktowałbym go jako jeden z elementów systemu, który trzeba rozumieć, lecz nie jako jedyne rozwiązanie dla bezpieczeństwa finansowego po zakończeniu pracy.